欢迎访问新医改评论 XYGPL.COM 您是第 4072983 位访问者
在零售中成药市场整体承压的背景下,结构性机会仍在涌现。据中康CMH数据显示,2025年中国零售渠道(实体药店+O2O+B2C)中成药销售额已跌破1,800亿元,较2024年下降6.4个百分点。2026年H1降幅进一步扩大,与2025年H1相比降幅达14%;大盘下行,恰是检验品种成色的试金石——2026年上半年,仍有一批中成药在零售终端逆势突围。
滋补保健登顶,TOP10品类合计占比近九成
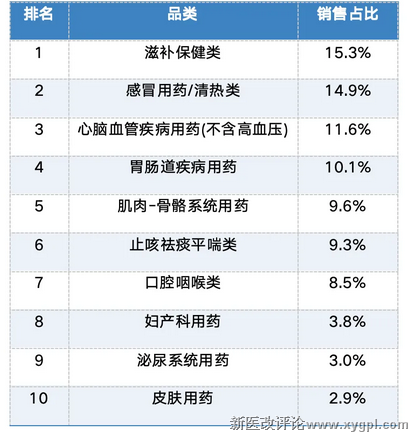
2026H1中国零售渠道中成药TOP10品类合计销售占比约89%,头部集中效应显著。其中,滋补保健类以15.3%的销售占比居首,感冒用药/清热类(14.9%)紧随其后,心脑血管疾病用药(不含高血压)(11.6%)位列第三,前三大品类合计贡献超四成销售额。
滋补保健类登顶,是老龄化加深与“治未病”需求释放共同作用的结果——阿胶、地黄、黄芪精等补益品种正从节令礼赠回归日常自用,消费频次持续抬升;感冒用药/清热类则依托自我药疗的刚需属性守住基本盘。两大品类的缠斗,本质上是“调理型消费”与“应急型消费”的此消彼长。
2026H1零售终端中成药TOP10品类
数据来源:中康CHIS
区分线上和线下来看,零售药店(包含O2O)和B2C的TOP品种不一样。零售药店(包含O2O)的TOP3品类分别为:感冒用药/清热类、滋补保健类、心脑血管疾病用药(不含高血压),这三个品类总体销售占比达42.3%。而电商B2C的TOP3品类则为滋补保健类、心脑血管疾病用药(不含高血压)、胃肠道疾病用药,三个品类总体销售占比达39.0%,滋补保健类占比最多,销售额可以占到总体中成药B2C市场的20%以上。
感冒用药是零售药店自我药疗的第一大品类,华润三九的感冒灵颗粒连续多年稳居中国零售药店终端中成药第一品牌,2026年H1以16.1亿元的销售额领跑中国城市实体药店中成药品牌榜,也是该品类中唯一突破10亿元的品种。
25个5亿级大品种,安宫牛黄登顶
从2026年上半年零售渠道销售情况来看,共有25个中成药半年销售额超5亿元,其中安宫牛黄为零售渠道的榜首,感冒灵及阿胶分别位列第二、第三。
安宫牛黄丸的登顶,源于“急救+养生”双属性的共振:心脑血管疾病高发令家庭急救储备需求持续刚性增长;惊蛰、夏至等节气服用节点的消费心智不断强化,再叠加天然牛黄、麝香等原料涨价带来的提价预期,共同推动其销售额走高。
从品类构成看,25个大品种中,感冒呼吸类独占9席,滋补补益类占据6席,心脑血管类占据3席——自我药疗与滋补调理两条主赛道,与品类榜互为印证。
58个过亿品种逆势增长,补益品种领跑增幅榜
大品种看存量,高增长看增量。在大盘深度回调的2026年上半年,仍有一批品种跑出了两位数甚至三位数的增速。
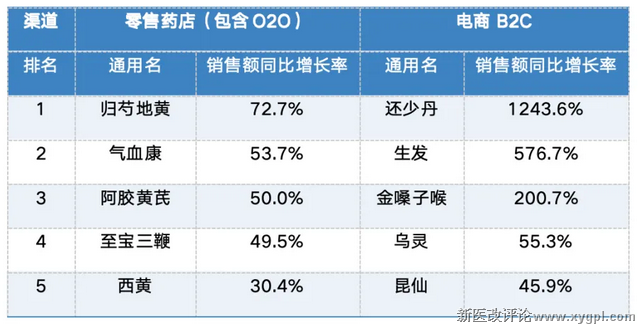
细分来看,在零售药店(包含O2O)渠道中,上半年销售额大于0.5亿元,增长率超过50%的品种仅有两个——归芍地黄(+72.7%)和气血康(+53.7%),均出自补益赛道。
2026H1零售药店(包含O2O)&电商B2C增长率TOP5中成药
注:此处仅统计零售药店(包含O2O)渠道中2026H1销售额大于0.5亿元品种,电商B2C渠道中2026H1销售额大于0.2亿元品种
数据来源:中康CHIS
以品种来看,2026H1销售额在1亿元以上的品种中,共有58个品种实现同比正增长。其中增速最快的为气血康口服液(+53.7%),其次为阿胶黄芪口服液(+50%)、绞股蓝总苷胶囊(+37.2%)、蓝芩颗粒(36.2%)和西黄丸(32.3%)。
高增长品种的画像高度一致——滋补补益。除归芍地黄、气血康外,阿胶黄芪口服液(+50.0%)、至宝三鞭(+49.5%)同样榜上有名。背后是同一套逻辑:老龄化与亚健康人群扩容打底,“补肾”“补气血”的国民心智成熟,再叠加企业的精细化运营——同仁堂围绕地黄系列构建品种矩阵、云南白药推动气血康渠道下沉,把传统品种做出了新增长。
B2C渠道的增长则更凶猛,也更具“网感”:还少丹以1243.6%的增速一骑绝尘,生发类(+576.7%)、金嗓子喉(+200.7%)紧随其后。线上高增长品种普遍具备强消费属性——补肾、生发直击颜值与年龄焦虑,低基数叠加内容种草,爆发力远超线下。不过,B2C入选门槛仅为0.2亿元,小基数上的高增速能否持续,仍需观察。
华润三九、云南白药领跑,B2C仅一家正增长
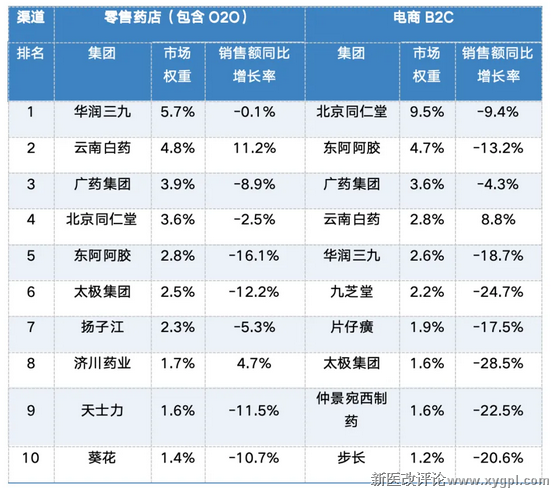
从2026年上半年市场格局看,中成药零售渠道排名前三位的集团分别为华润三九、云南白药及广药集团。
2026H1零售药店(包含O2O)&电商B2C中成药TOP10集团
注:此处的市场权重为占该渠道的权重
数据来源:中康CHIS
细分渠道看,零售药店(含O2O)市场中,华润三九以5.7%的市场权重居首,销售额同比微降0.1%——在大盘下跌14%的行情下基本持平,感冒灵颗粒16.1亿元的“压舱石”作用凸显;云南白药以4.8%的权重位列第二,11.2%的增速在TOP10集团中排名第一,气雾剂、膏剂、气血康口服液多点开花;济川药业增长4.7%,是前十中另一家实现正增长的企业。其余七家均有不同程度下滑,东阿阿胶(-16.1%)、太极集团(-12.2%)降幅居前,滋补与呼吸赛道的头部企业普遍承压。
B2C市场的寒意更浓:TOP10集团中仅云南白药一家实现正增长(+8.8%),其余九家全线下跌,太极集团(-28.5%)、九芝堂(-24.7%)领跌;北京同仁堂虽以9.5%的市场权重守住B2C榜首,但9.4%的降幅也折射出线上滋补品类的整体退潮。线上流量红利消退、比价效应加剧,叠加直播带货降温,B2C中成药正从“增量蓝海”变为“存量红海”。双线作战均保持正增长的云南白药,成为上半年零售中成药市场唯一的“双料赢家”。
展望下半年,两个变量值得跟踪:一是2026版国家基药目录已于9月1日正式实施,新纳入的中成药独家品种有望在基层市场加速放量;二是中药品种保护政策持续加码,优质独家品种的护城河将进一步加深。大盘仍在探底,但结构性的机会,始终属于有品牌、有品种、有运营的企业。
参考资料:网络公开信息,包括新闻资讯、企业官网、政府文件等。
 分享到微信 |
||||
相关文章

鄂公网安备 42010302000616号
| 新医改评论 版权所有 | 备案/许可证:鄂ICP备10208130号-1 | Copyright @ 2010-2020 xygpl.com All Rights Reserved


