欢迎访问新医改评论 XYGPL.COM 您是第 4099477 位访问者
医药产业正面临空前挑战,还有机会吗?机会在哪里?现通过对12个赛道的分析管窥一二。
截至目前,A股共有医药生物上市公司514家,除去ST、Biotech和数据披露不全的外,还有477家,共涉及12个子行业。Biotech因波动较大而被剔除。
01增速
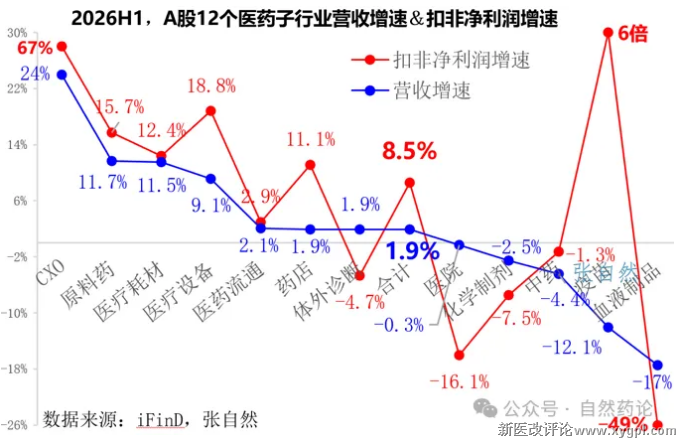
2026上半年,A股477家医药上市公司营收和扣非净利润双长,营收合计11751亿元,同比增加218亿元,增长1.9%,增量主要由CXO(+116亿元)、医药流通(+95亿元)和原料药(+59亿元)贡献。扣非净利润合计907亿元,同比增加71亿元,增长8.5%,增量主要由CXO(+54亿元)、医疗设备(+18亿元)和原料药(+12亿元)贡献。扣非净利润增速较营收增速高出了6.7个百分点。
12个子行业中,营收和扣非净利润都是7个增长、5个下降。其中,6个双升,4个双降,2个一升一降。
一、6个双升
CXO和原料药增长最快,CXO营收和扣非净利润增幅均居榜首,分别增长24%和67%,主要因全球创新药研发需求回升,国内创新药出海授权和一级市场融资回暖,企业项目量、新签订单和项目报价同步改善。原料药营收和扣非净利润分别增长11.7%和15.7%,增长来自蛋氨酸/部分维生素等大宗品种量价齐升(如新和成、兄弟科技、浙江医药Q2),GLP-1/多肽原料药海外放量(如翰宇药业),原料药企业靠制剂一体化、美国制剂扭亏和CDMO/注射剂出海等贡献(如华海、天宇、润都)。
医疗器械行业受益于产品出海、国产替代和新业务拓展。其中,医疗耗材营收和扣非净利润分别增长11.5%和12.4%,医疗设备分别增长9.1%和18.8%。
医药流通和药店两个医药商业板块虽也双升,但升幅都不大,是因受上下游控费影响。医药流通营收和扣非净利润分别增长了2.1%和2.9%,是因部分公司业务结构优化和回款改善所致。药店营收小幅增长1.9%,扣非净利润大幅增长11.1%,扣非净利润增长并非因收入增长,而是关闭低效门店、降低费用、门诊统筹/双通道/DTP承接处方外流、自有品牌与非药结构改善等多因素叠加而致。
二、4个双降
血液制品营收和扣非净利润都是跌得最惨的,分别下降了17.5%和48.7%。营收下降是因供需失衡,实施DRG而致白蛋白、静丙、免疫球蛋白等在医院使用受限。而采浆量同比增长10%以上,天坛、华兰、莱士、博雅都在扩浆站/提采浆量。另外,2026年1月1日起,生物制品增值税由3%简易计税调整为13%一般计税而直接透支利润。
化学制剂和中药的营收分别下降了2.5%和4.4%,扣非净利润分别下降了7.5%和1.3%。这两个板块是集采的主场,集采已常态化,新批次集采已非新增变量,新增影响因素是集采期满续约与“三进”、“红黄标”、DRG和反腐。化学制剂扣非净利润下降还因创新药研发费用增长和新药上市初期推广费用的增长。中药扣非净利润下降还因2023—2024呼吸道/感冒/抗疫相关高基数退潮,部分公司渠道压货后主动去库存,经销商打款变少。
医院板块营收微降0.3%,扣非净利润骤降16.1%。
三、2个一升一降
疫苗营收下降12.1%、扣非净利润不降反增6.1倍。营收下降是因智飞生物代理的默沙东HPV/肺炎等品种收入从几百亿量级掉到个位数级,直接拉崩整个板块。扣非净利润下降,一则因费用大幅下降,如沃森销售费用下降了26.8%、管理费用下降了20.1%;二则因部分大单品放量,如万泰生物的国产九价HPV(馨可宁9)今年刚上市即获得31省准入、1.3万接种点,康希诺的MCV4曼海欣扩龄海外收入增长47倍至1.52亿元。
体外诊断营收增长1.9%、扣非净利润下降4.7%。营收靠装机、海外业务增长、低毛利业务(集采以价换量)勉强托住,但利润端被集采降价、头部企业研发投入持续增长和刚性费用等侵蚀掉。检验项目“套餐解绑”、跨机构结果互认以及实施DRG都有很大影响。
可见,不管是营收还是扣非净利润,实现增长的都是CXO、原料、设备和流通等不受或受医保影响较小的板块,而依赖医保的化学制剂、中药、血液制品和疫苗等均大幅下降。
总之,医药产业多个赛道增长承压,还有机会吗?机会在哪里?
有的!机会在“三外”。
02机会
一、院外
集采、零差率、DRG/DIP等限制院内增长;电子处方流转、双通道、门诊统筹、慢病复购等促进处方外流,线上、私域更是长期趋势,DTP对创新药的贡献越来越大。当然,院外也有监管和竞争。
院内也不是没有机会,但机会不在规模增长而在品种结构调整,即创新药替代仿制药、性价比高的品种替代性价比低的品种,基药目录新增品种,尤其新增独家中药也将有一波增长。仿制药中市场格局好的品种、设备里的国产替代等都有机会。
二、医保外
自费制剂因不受国谈、集采等降价影响而潜力不可小觑,如医美、消费医疗、部分罕见病/高价创新药、保健品、器械、“中药+”(如药茶、药膳)等。当然,“医保外”也并非一帆风顺,也受政策和行规约束。
基本医保的天花板也在不断抬高,如省级统筹、个账共济等都会将巨额休眠医保基金盘激活,商业保险想象空间也很大。
三、国外
海外授权和创新药商业化潜力巨大。今年上半年,我国创新药跨境license-out已达1100亿美元。海外制剂定价高,回报也高,如百济神州的泽布替尼和PD-1、传奇生物的CAR-T等在海外市场都取得了较好的销售业绩。此外,原料药、仿制药制剂和器械出海,东盟、中东、拉美及“一带一路”等刚需市场都有潜力,不一定高价,但放量可期。当然,出海也要面临市场准入、地缘政治和文化适应等挑战。
脑机接口、AI+医药、AI+医疗等科技创新蕴含的市场潜力更加巨大。
总之,医药产业仍是朝阳产业,需要调整的不是产业本身,而是医药产业内的不同赛道。“院外”和“医保外”对数以百万的医药代表和代理商群体意义重大。
 分享到微信 |
||||
相关文章

鄂公网安备 42010302000616号
| 新医改评论 版权所有 | 备案/许可证:鄂ICP备10208130号-1 | Copyright @ 2010-2020 xygpl.com All Rights Reserved


