欢迎访问新医改评论 XYGPL.COM 您是第 4148100 位访问者
2025年首版商保创新药目录落地,19个药品入列;到2026年11月双目录更新时,这套机制已经跑完一个完整年度。国家医保局数据显示:截至2026年10月底,首版商保目录18种药品(氢溴酸他泽司他片已退市)已在1710家医疗机构和定点零售药店配备,累计用药近3万人次,拉动销售约6亿元;配备机构数较入保前增长约140%,单月销售额增长70%。更关键的是,瑞基奥仑赛、盐酸沙丙蝶呤片两款商保目录药,已成功转入2026版基本医保目录,“商保先行、医保接续”的路径被验证。
图1 2025版商保目录18种药品2025Q1-2026Q2销售额(单位:百万)
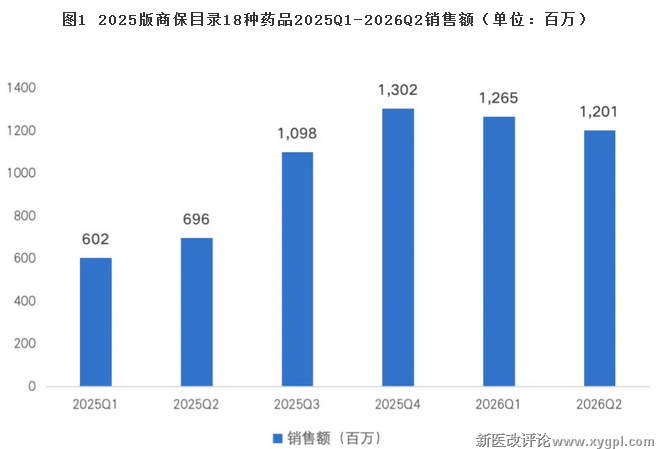
备注:氢溴酸他泽司他片于2026年3 月 9 日移出商保目录并撤市,故只计算18种药品
数据来源:中康开思CHIS
对于CAR-T、双抗ADC、罕见病酶替代疗法、阿尔茨海默病新药这类定价高、临床价值突出、短期难以进入医保的前沿品种而言,商保目录是新药上市后承接放量、积累真实世界数据、打通患者支付通路的过渡通道。结合中康开思近6个季度终端销售数据可见:多款高价创新药在商保支付加持下走出差异化增长曲线,赛道分化特征十分显著。
商保目录不是“放量神器”,是“支付跳板”
1. CAR-T:商保背书+医保衔接,曲线开始上移
CAR-T细胞疗法是商保目录的核心赛道,也是高值创新药的典型代表。阿基仑赛、纳基奥仑赛、瑞基奥仑赛、伊基奥仑赛、泽沃基奥仑赛五款CAR-T产品,维持数千万至亿元级的季度销售基数。阿基仑赛2026Q1达2.24亿元的阶段高峰;纳基奥仑赛2026Q2同比增171.7%,销售额6800万,是同比涨幅最高的品种;瑞基奥仑赛单疗程费用从约129万元降至126万元,进医保后预计下探至30万内。
2. 抗体药物和抗肿瘤小分子:持续放量
抗肿瘤药物如泽尼达妥单抗、埃纳妥单抗、塔奎妥单抗等产品,上市初期基数较低,商保落地+适应症拓展后迎来爆发式增长。小分子抗肿瘤药如芦比替定增长趋势良好。
阿尔茨海默病靶向药物仑卡奈单抗和多奈单抗的表现也同样亮眼,商保落地+认知筛查放大了临床转化,神经退行性疾病长期用药赛道的市场潜力巨大。
3. 罕见病用药:体量有限
罕见病赛道品种分化明显。注射用维拉苷酶β、盐酸沙丙蝶呤片和替度格鲁肽等罕见病药物,患者群体狭窄,销售规模体量偏小,季度销售额仅数百万级别。罕见病药物的核心痛点是患者基数过小,商保目录主要解决“有药可报”,对销售增量贡献不大。因此如盐酸沙丙蝶呤片以商保为桥梁后续转医保或是此类药物的增量途径。
总的来说,进入商保目录对于产品来说并非“爆款开关”,能否实现放量增长主要取决于“适应症广度+单价可接受度+医院渗透”。商保目录对于高价值创新药的作用主要在于其在入院方面有“三除外”(不计入自费率、不纳入集采监测、不按病种硬控费)的政策支持,也为部分创新药未来进一步冲击基本医保提供了路径。
对创新药企的四重影响
1、商业化路径被改写。
过去国产创新药的标准路径是“上市-进医保-放量”,现在新增一条“上市-进商保目录-积累真实世界数据-择机申报医保”的过渡通道。对于研发投入巨大、定价偏高的FIC、BIC品种,企业可以借助商保目录先完成临床渗透、收集疗效与卫生经济学数据,为后续医保谈判储备筹码。2026年企业“双报”(同时报医保+商保)占比达72%,瑞基奥仑赛和沙丙蝶呤已经跑通医保和商保双向衔接通路。
2、定价与商业化策略迎来重构。
商保的介入使企业不再只对标医保谈判底价,需兼顾险企赔付压力、惠民保可持续性、患者自付比。部分品种在放量过程中价格出现小幅调整,正是药企和保险机构动态博弈的结果,也是为转入医保做准备。
3、商保支付能力仍薄弱。
当前商保支付的主力仍是各地普惠型惠民保和特药险,不同城市承保规则、赔付上限、起付线差异大,造成药品销售“区域冷热不均”。同时商保赔付池容量有限,放量上限受保险端约束。
4、进院阻力部分解除,但“处方闭环”仍困难
“三除外”政策让医院敢开商保药。但商保药落地仍靠核心城市三甲医院,药店端偏弱,基层几乎空白。
未来3年:从“目录”走向“价值管理”
2026版商保创新药目录扩容至28个品种,新增了全球首个实体瘤CAR-T、血友病基因疗法等,双目录协同机制进一步完善,未来创新药支付生态将呈现三大趋势。
1、“商保→医保”转化常态化
短期高值、前沿突破性创新药优先进入商保目录,经过1-2年真实世界数据沉淀,临床价值得到验证后转入医保目录,形成梯度流转,实现“风险分担、价值递进”。
2、“支付→价值管理”商保生态变迁
未来保险公司不再只是买单方,将深度参与药品价值评估、适应症控费、患者随访、真实世界研究,药企、险企、医院三方共建专病管理方案。基于卫生经济学模型、按疗效结果付费、风险共担协议会越来越多地被应用在CAR-T、基因疗法这类一次性高成本药物上,分担各方风险。
3、创新药企能力升级
商业化团队不能只做好进院、学术推广,还要具备和保险机构对接、开展药物经济学评价、搭建商保直赔体系的能力。管线布局上,企业需要预判双目录准入节奏,区分“先商保”与“冲医保”品种,合理规划定价、临床开发节奏。
结语
商保目录一周年的成绩单证明:多层次支付体系能够为高价值创新药提供生存土壤,但它不是爆款制造机。医保与商保双目录联动,本质上是为前沿技术留出缓冲带——让创新药在商业化中证明价值。对于创新药企而言,未来的核心命题,是用好这套双轨支付规则,把商保目录的准入资格转化为可持续的患者可及,最终实现患者、保险、药企三方平衡。
参考资料:网络公开信息,包括新闻资讯、企业官网、政府文件等。
 分享到微信 |
||||

鄂公网安备 42010302000616号
| 新医改评论 版权所有 | 备案/许可证:鄂ICP备10208130号-1 | Copyright @ 2010-2020 xygpl.com All Rights Reserved


