欢迎访问新医改评论 XYGPL.COM 您是第 4080328 位访问者
今年以来,全球大型资本持续加码印度医院。
1月,Novo Holdings入股印度妇儿医院集团Surya Hospitals;4月,KKR向南印度医院集团Baby Memorial Hospital追加175亿卢比投资,两年累计投入510亿卢布;8月,KKR又以12亿欧元收购Medicover全部印度医院业务;9月,Permira拿下印度最大妇产儿医院连锁Cloudnine 25.71%的股份,此前Warburg Pincus、KKR、TPG、Advent、CVC等多家全球PE都曾参与竞购;同月,Advent再以315亿卢比入股Yatharth Hospitals。
基于对周期和行业的顶级判断与把控,印度医院曾给这些全球顶级资本带来过丰厚的回报。
Advent曾在2012年投过CARE Hospitals并于2016年退出,投资回报约为2.2倍;KKR也在2018年前后通过Radiant体系进入Max Healthcare,2022年8月卖掉最后27.5%股权,完成全部退出,《Economic Times》称这笔投资在约两年半的主要持有周期里实现了接近5倍回报。
印度医院,怎么就成了全球资本的香饽饽?
Advent投了一家什么样的医院?
Yatharth成立于2008年,2023年登陆印度资本市场,目前在北印度市场运营9家专科医院,拥有约2800张床位,业务覆盖心血管、肿瘤、神经、器官移植、骨科等综合及高复杂度专科。
Yatharth过去几年的扩张同时依靠新建和并购,路径是围绕现有区域购买医院资产,再补充设备、医生和高复杂度专科,把新医院接入原有网络。2026年2月,公司完成对Agra一家250床多专科医院的收购,交易价格26亿卢比;今年又继续推进Gurugram新医院,并在Delhi NCR周边寻找新的医院资产。
Advent此轮投的315亿卢布相当于Yatharth上一财年收入的2.6倍。这其中的一个重要原因,是Yatharth近几年持续保持较高增速。
截至2026年3月底,Yatharth实现收入120.72亿卢比,同比+36%;EBITDA达到29.21亿卢比,同比+30%。全年平均床位使用率为68%,ARPOB(每张实际有患者入住的床位,平均每天产生多少收入)达到33124卢比,同比+7%。
2026年4—6月,集团收入又同比+51.5%至39.27亿卢比,其中原有医院仍增长22%,新增医院已经贡献集团27%的收入。
为什么此类大型医院在医院这么赚钱
1)新增供给被迅速消化
安永9月最新报告显示,2026年4—6月,印度主要上市医院新增、扩建及并购约2000张床,但同期患者量仍同比增长约16%,带动收入增长约22%;未来3—5年,大型上市医院还计划新增约2万张床。
患者增长的背后,是大量医疗需求仍在持续释放。2026年公布的NSO最新调查显示,过去两周报告患病的人群比例,农村已经从2017—18年的6.8%升至2025年的12.2%,城市从9.1%升至14.9%,60岁以上人群更达到43.9%。同期,全国已经筛查4.09亿人次高血压、4.07亿人次糖尿病,分别确诊约7009万和4685万人。
印度政府将其中的重要变化归因于健康意识、就医行为和医疗可及性的改善。换句话说,印度现在既有慢病和老龄化带来的疾病增量,也有原来“有病没看、没查出来”的存量需求不断进入医院。
2)支付体系不断完善
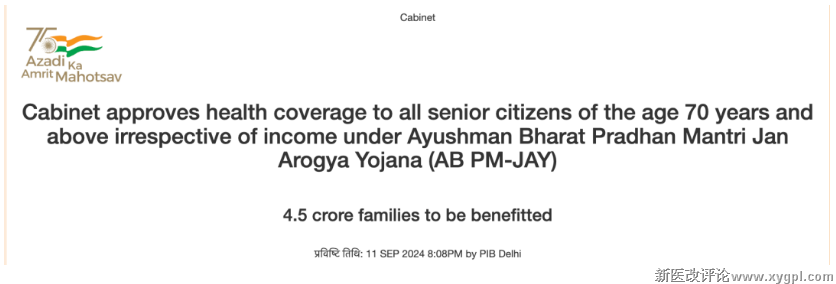
2024年,印度内阁批准AB-PMJAY(印度政府医疗保障计划)将所有70岁以上老人纳入保障,新增覆盖约6000万人;2025年AB-PMJAY覆盖率已经从2017—18年的农村12.9%升至45.5%,城市从8.9%升至31.8%。截至2026年6月底,该计划已经累计支付1.269亿人次住院、涉及医疗费用1.92万亿卢比。
在私人支付端,印度在2025年9月把个人和家庭健康险GST(印度的商品和服务税)从18%降到0。这样既降低了居民的参保压力,也提高了居民的参保积极性,结果就是2026年4—7月,印度专门经营健康险的保险公司保费收入达到1682.716亿卢比,同比增长31.7%。而同期一般保险公司保费增长8.1%,非寿险行业增长9.5%。
3)患者正在买更贵的医疗服务
印度正在进入慢病主导阶段,2025—26年经济调查显示,非传染性疾病已经占全国死亡的57%;大量糖尿病、高血压患者经过筛查进入持续治疗以后,会进一步带来心血管、肾脏、神经等专科需求。
此前提到的安永报告里也显示2026年4—6月,印度主要医院ARPOB/ARPP同比增长约6%,增长来自心血管、肿瘤、神经、消化和骨科等高复杂度专科需求,以及更多先进治疗项目。
随着疾病结构向慢病和复杂疾病转移,医院提供的服务也随之从基础诊疗更多转向手术、介入、ICU、肿瘤治疗和其他高复杂度项目,同一个患者能够产生更高医疗收入。
4)大型医院虹吸患者
随着治疗越来越依赖大型设备、复杂专科团队、ICU和多学科协作,小型医院在资本投入、医生配置和复杂治疗能力上的差距会进一步拉大,患者也越来越重视医院品牌和质量认证。
CRISIL 2026年数据显示,印度新医院实现盈亏平衡的时间已经从过去3—4年缩短至12—18个月。规模越大的医院集团,也就越有能力继续收购、扩床,把更多患者纳入自己的医疗网络。
ICRA统计的印度11家上市医院集团2026财年收入增长18%,ARPOB增长9.2%,营业利润率达到24.1%;进入2027财年第一季度,主要医院患者量又增长约16%,收入增长约22%。
持续释放的医疗需求、不断增强的支付能力、更高的治疗复杂度,以及大型连锁份额提升,共同撑起了印度医院近几年的收入和利润增长,也吸引到全球资本巨鳄的目光。
 分享到微信 |
||||
相关文章

鄂公网安备 42010302000616号
| 新医改评论 版权所有 | 备案/许可证:鄂ICP备10208130号-1 | Copyright @ 2010-2020 xygpl.com All Rights Reserved


