欢迎访问新医改评论 XYGPL.COM 您是第 4090113 位访问者
为探究国谈药从医保准入到落地形成真实市场的实际差距,本文基于山东省医药招采平台近期采购数据,将2025年国家医保谈判目录内的460个国谈药与当地医院采购数据进行匹配分析,呈现国谈药在山东医院市场的真实覆盖状态。本研究仅反映山东区域市场情况,不代表全国市场。
整体覆盖呈长尾分布,超半数药品覆盖不足10家
从整体覆盖数据来看,460个国谈药的医院覆盖分布差异极大,呈现典型的长尾特征。
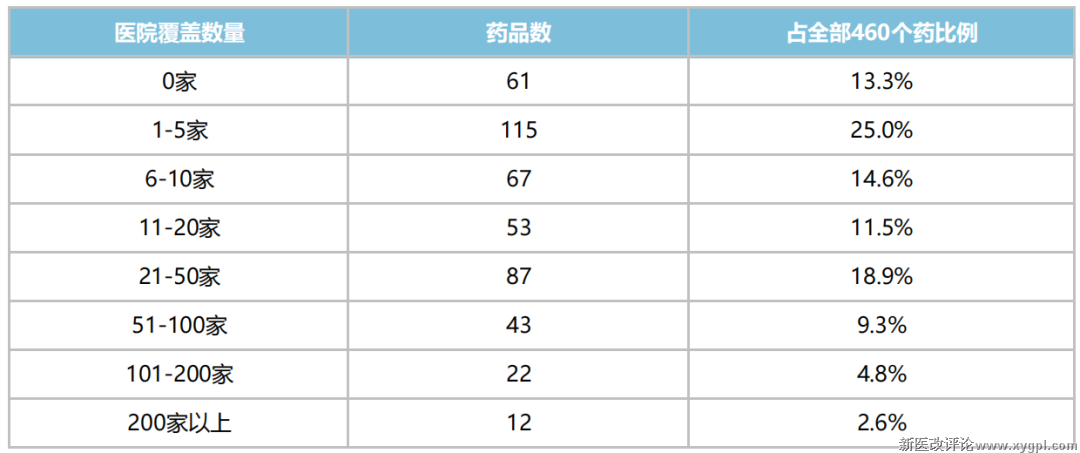
核心数据显示,460个国谈药中,61个产品暂无山东医院近期采购记录,占比13.3%;其中13个产品无山东挂网记录,48个已完成挂网但未产生医院采购。覆盖医疗机构不超过5家的药品共176个,占比38.3%。覆盖不超过10家的共243个,占比52.8%,即超半数国谈药在山东的实际覆盖医疗机构不足10家。覆盖医疗机构在50家以内的药品共计383个,占比达83.3%。覆盖100家及以上的仅35个。
从统计指标看,460个国谈药单药医院覆盖数的中位数为9.5家,平均数却达30.5家,二者差值显著,核心原因是少数头部大品种的高覆盖拉高了整体平均值。
市场高度集中,头部效应显著
国谈药市场是典型的长尾市场,少数产品已实现规模化覆盖,大量产品仍处于商业化早期阶段。
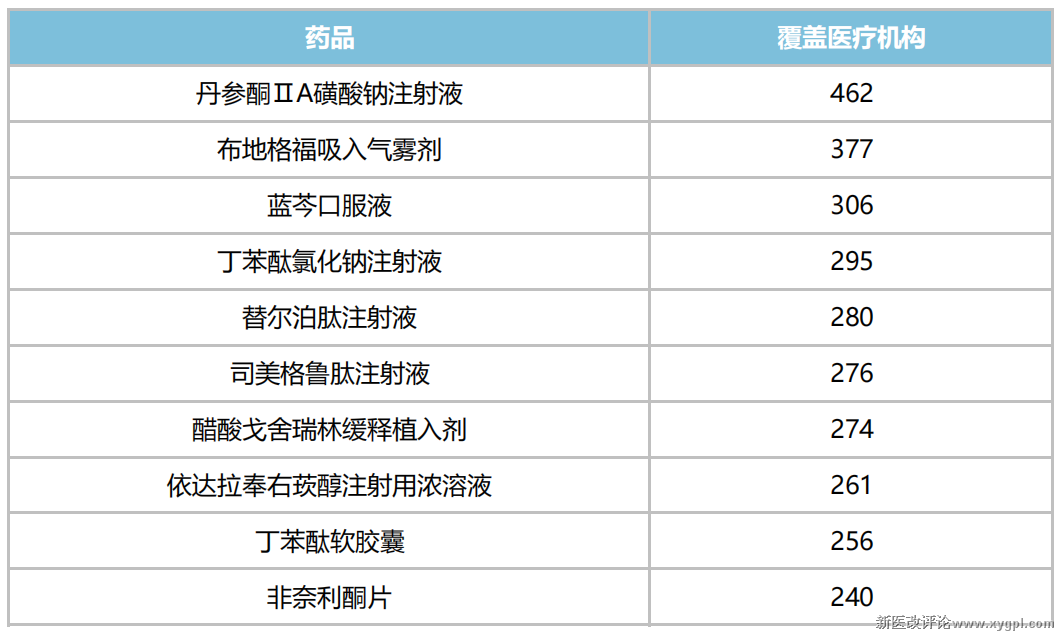
头部产品单药可覆盖两三百家甚至四百余家医疗机构,市场集中度表现突出:前10个国谈药贡献了全部“药品-医院”覆盖关系的21.6%,前20个占比34.8%,前50个占比57.2%,前100个占比达75.6%。换言之,仅占总量约两成的头部产品,占据了整个市场四分之三以上的医院覆盖资源。
单品分化更显著,通用名表现不代表企业产品表现
460个国谈药对应山东市场742个具体挂网产品(区分厂家、规格),单品层面的覆盖分化比通用名层面更为明显。
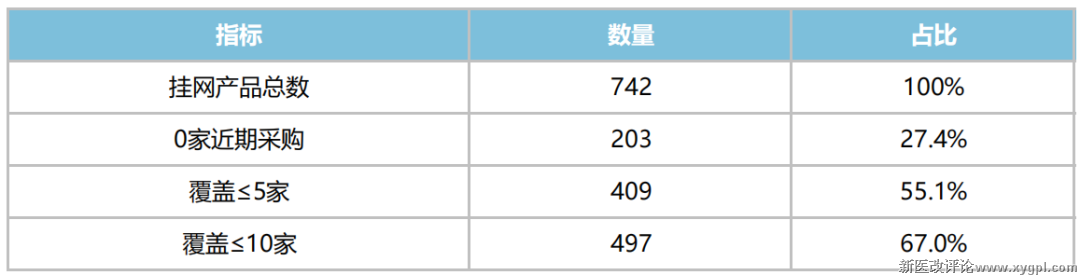
742个挂网产品的医院覆盖中位数仅为4家。同一通用名之下,原研产品可能已覆盖百家医院,而新上市的国产产品或仅覆盖数家。因此,通用名的市场表现不能直接等同于具体企业产品的市场表现,单品的实际进院情况更值得企业与代理商关注。
挂网仅为准入门槛,商业化落地仍有多环节
传统医药商业化路径通常分为获批、进医保、省级挂网、医院准入、处方放量几个节点,行业往往更关注前几个节点的突破,但实际差距往往诞生在后续落地环节。
数据显示,742个已完成挂网的产品中,仍有203个无近期医院采购记录,说明挂网仅赋予了医院采购的资格,并不等同于实际采购。同理,进入医保目录主要解决的是支付端问题,不代表医院必然引进。药事会审批、临时采购、科室推动、医生教育、患者筛选、渠道配套、院外承接等环节,不会因产品进入医保而自动完成。因此,国谈成功更应被视为商业化的重要入场券,而非商业化的终点。
基层覆盖广度已具规模,品种渗透深度仍不足
本次统计范围内,山东共有1497家医疗机构产生过国谈药近期采购,其中基层医疗机构790家,非基层医疗机构666家,其余41家无明确标注。从机构数量看,国谈药的基层下沉覆盖面已较为广泛,但从品种渗透深度看,两级医疗机构差异显著。
基层医疗机构平均每家仅采购约1.94种国谈药,中位数为1种;82%的基层机构仅采购过1-2种国谈药,采购超过10种的机构占比仅约1.4%。而非基层医疗机构平均每家采购约17.8种,中位数为9种,近48%的机构采购过10种以上国谈药。
整体来看,山东国谈药的基层下沉呈现“覆盖广、深度浅”的特征,机构数量的覆盖不能等同于市场规模的对等,这也是评估创新药基层市场时需要关注的核心维度。
理性调整预期,聚焦真实市场指标
对于药企而言,新品上市尤其是创新药、国谈药、国产替代产品,往往基于全国患者体量、原研市场规模、同类产品销售额、医保降价空间、理论替代率等数据设定较高预期,但理论市场与真实市场之间存在较长的落地路径。460个国谈药中超半数覆盖不足10家医疗机构、742个挂网产品中超四分之一无采购记录,均表明国谈之后,真正的商业化挑战才刚刚开始,企业需要合理修正上市后的市场预期。
对于省级代理商而言,这一问题更具现实意义。药企可以对产品进行长期培育,但代理商需要投入资金、人员、医院资源与时间成本。因此评估国谈品种时,不能仅关注全国市场规模,更要聚焦区域真实数据:产品在当地的实际医院采购数量、原研药与国产药的覆盖差异、不同城市的接受度、医院的新品准入意愿、对应治疗领域的合理覆盖量级,以及新品从0到10家、50家、100家医院的常规推进周期。这些维度的信息,比理论层面的百亿市场空间更具决策参考价值。
综上,国谈药的商业化路径中,进入医保目录不等于形成真实市场,完成挂网不等于完成医院准入,进入医院也不等于实现销售放量。
 分享到微信 |
||||

鄂公网安备 42010302000616号
| 新医改评论 版权所有 | 备案/许可证:鄂ICP备10208130号-1 | Copyright @ 2010-2020 xygpl.com All Rights Reserved


