欢迎访问新医改评论 XYGPL.COM 您是第 4101246 位访问者
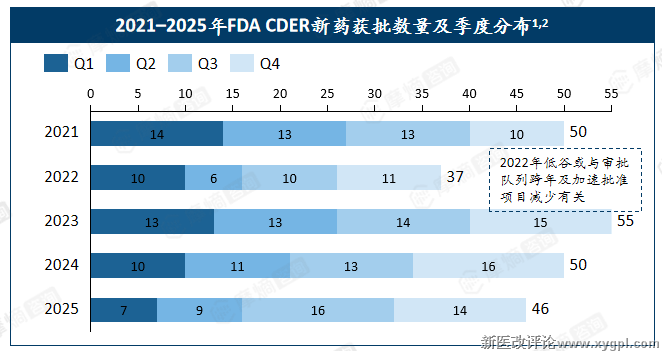
FDA CDER新药批准年报是观察美国创新药审评趋势、监管工具使用和证据要求变化的重要窗口。2021–2025年,CDER在批准产出、孤儿药、First-in-Class、加速审评和上市后责任管理等方面持续释放监管信号,为全球创新药开发提供了重要的方向指引。
一、批准数量保持高位,近七成项目在6—12个月内获批
2021-2025年,FDA CDER累计批准新药238个,年均批准数量达47.6个,整体处于近十年高位区间。分年度走势来看,2021年批准50个,2022年回落至37个,2023年回升至55个,2024年批准50个,2025年批准46个。2022年短暂回落后,2023-2025年恢复至较高水平,年度批准数量波动有序。
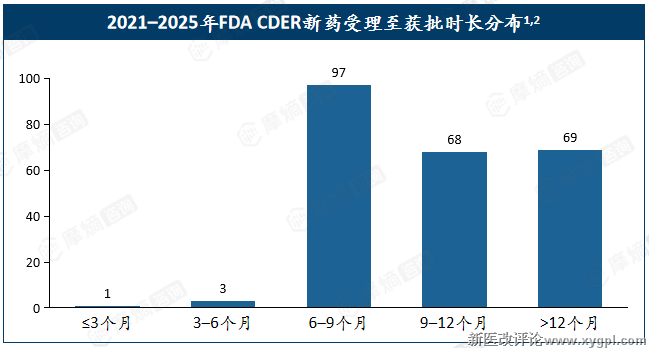
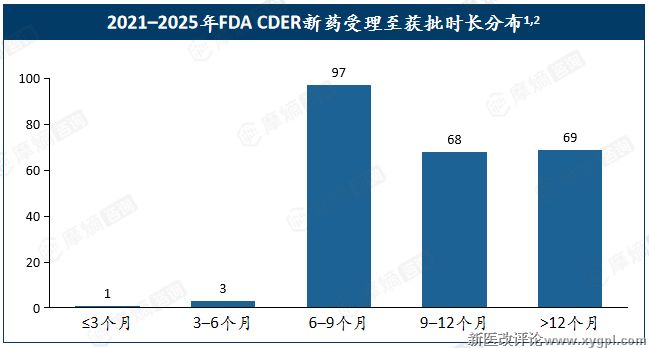
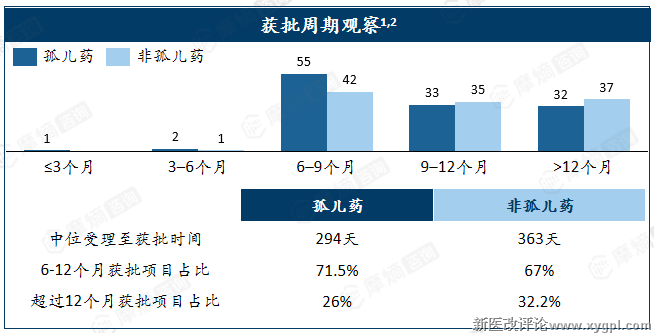
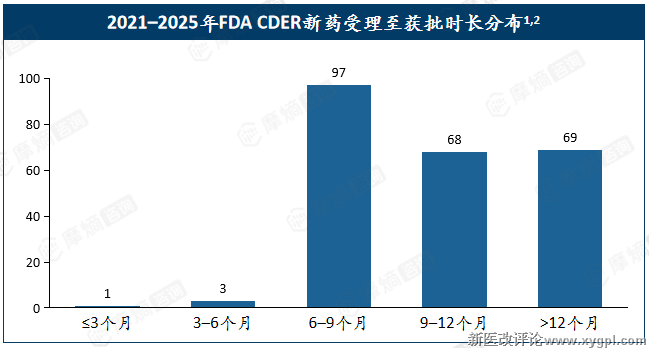
从受理至获批时长来看,165个项目集中在6~12个月,占比69.3%;约29.0%的项目超过12个月。审评效率整体稳定,但复杂资产仍需预留充分的审评与补充资料时间。主流获批周期集中于6~12个月,为企业的注册申报节奏提供了相对明确的时间锚点。
二、孤儿药稳占半壁江山:连续五年约占CDER创新药批准一半
2021-2025年,CDER累计批准孤儿药123个,占全部新药批准的51.7%。分年度看,孤儿药占比持续稳定在约50%-54%区间,连续5年孤儿药占比维持半数。其中2021年26个(52%),2022年20个(54%),2023年约半数,2024年26个(52%),2025年23-25个(约50%)。这一占比的持续稳定说明孤儿药已是FDA近年批准结构中的稳定组成,而非单年异常。
FDA在历年新药年报中反复强调,罕见病患者治疗选择有限,孤儿药可作为高未满足需求的重要代理指标。从审评效率来看,孤儿药受理至获批中位数约294天,低于非孤儿药获批周期中位数363天,罕见病药物在审评效率上享有一定优势。孤儿药的稳定高占比,揭示FDA对罕见病和特定患者人群未满足需求的系统性重视。
三、First-in-Class接近半数:机制差异化仍是FDA创新批准的重要特征
2021-2025年,First-in-Class累计111个,占全部CDER新药批准的46.6%。年度数量维持在20-27个区间,2021年27个(54%),2022年20个(54%),2023年20个(36%),2024年24个(48%),2025年数量与近年相当。2023年占比虽下滑至36%,但绝对数量并未明显下滑,机制创新在FDA年度批准中具备连续性。
First-in-Class反映FDA对机制或药理作用差异化的持续识别,近五年约半数CDER Novel Drug Approvals具备创新属性。更值得关注的是,当前创新方向已不再局限于肿瘤领域,而是扩展至中枢神经系统(CNS)、代谢/肾病、感染、眼科、女性健康和罕见病等诸多领域,反映FDA对多元未满足临床需求的支持。First-in-Class的核心价值在于为识别创新机制、未满足需求与证据可接受性提供观察标签。
四、CDER审评节奏可预期,美国仍是全球创新药首发高地
对于全球创新药产业而言,审评的可预测性直接决定了项目开发、商业化筹备与商务合作的规划精度。依托《处方药使用者付费法案》(PDUFA)建立的审评时限体系,CDER 的新药审评具备高度可规划性,同时美国市场的全球创新首发价值始终稳固。
1. PDUFA目标达成率维持高位,审评可规划性较强
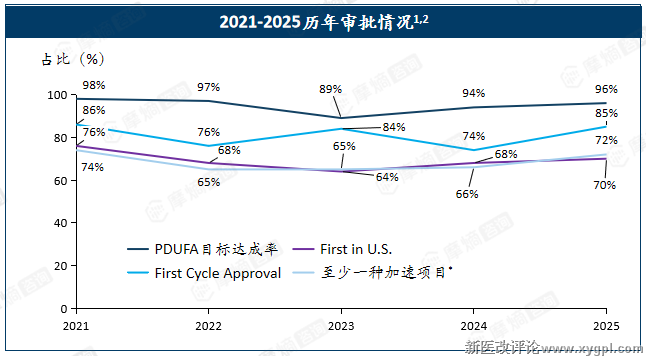
PDUFA 为 FDA 设定了明确的审评行动时限,是审评可预测性的制度基础。2021-2025 年,共有225个获批项目达到或早于PDUFA目标日期,占比高达 94.5%,整体处于极高水平。这意味着企业可以基于PDUFA目标日期反向倒推临床数据读出、NDA/BLA 递交、融资窗口布局与BD谈判节奏,大幅降低审评端的时间不确定性,为项目全生命周期管理提供可靠的时间锚点。
2. 首轮审评获批比例高,申报成熟度决定审批效率
首轮审评获批(First Cycle Approval)指药物在首轮审评周期内即获得批准,无需二次申报或大幅补充资料,是衡量申报资料成熟度与前期准备质量的核心指标。2021-2025年,CDER共有193个新药实现首轮审评获批,占比达81.1%。
FDA 年报明确指出,较高的首轮获批比例通常与清晰的临床研究设计、完整充分的申报数据、前置充分的监管沟通高度相关。这也提示企业,在正式递交前完成终点设计论证、统计方案确认、安全性数据库完善、CMC 工艺验证与标签沟通等系统性准备,是提升审评效率、降低补料风险的关键。
3. 美国首发比例稳定,监管验证与商业化首发双重意义
作为全球最大的创新药市场,美国不仅是商业化的核心战场,更是创新价值的全球验证高地。2021-2025年,CDER 批准的新药中有164个在美国先于其他地区获批,占比达68.9%,且近三年该比例稳定维持在64%-70%区间。
美国维持关键首发市场地位,FDA批准路径兼具监管验证与商业化首发的双重意义。对于出海项目而言,美国获批路径本身可成为License-out、估值提升和全球开发优先级判断的重要依据。
4.加速工具使用广泛,项目加速使用率近七成
2021-2025年,共有163个获批项目至少使用了一种加速开发或审评工具,占比达 68.5%,体现出 FDA通过灵活监管工具加速临床急需药物上市的明确导向,也为企业缩短开发周期、抢占市场窗口提供了清晰路径。
小结
综合以上四个维度,2021-2025年CDER新药批准的全景可概括为四句话:
(1)获批基数维持高位,获批周期相对集中;
(2)孤儿药占比稳定,高未满足需求构成获批结构底色;
(3)First-in-Class接近半数,机制差异化持续构成创新质量信号;
(4)美国批准先发性与审评可预测性,为全球开发节奏和后续价值验证提供重要参考。
对于中国创新药企业而言,理解FDA的批准趋势与审评逻辑,是制定出海战略的关键前提。无论是孤儿药策略的运用、First-in-Class机制的打磨,还是申报资料成熟度的提升,都需要以FDA的证据接受逻辑为核心,构建FDA-ready证据包,方能在全球竞争中占据有利位置。
 分享到微信 |
||||
相关文章

鄂公网安备 42010302000616号
| 新医改评论 版权所有 | 备案/许可证:鄂ICP备10208130号-1 | Copyright @ 2010-2020 xygpl.com All Rights Reserved


