欢迎访问新医改评论 XYGPL.COM 您是第 4107175 位访问者
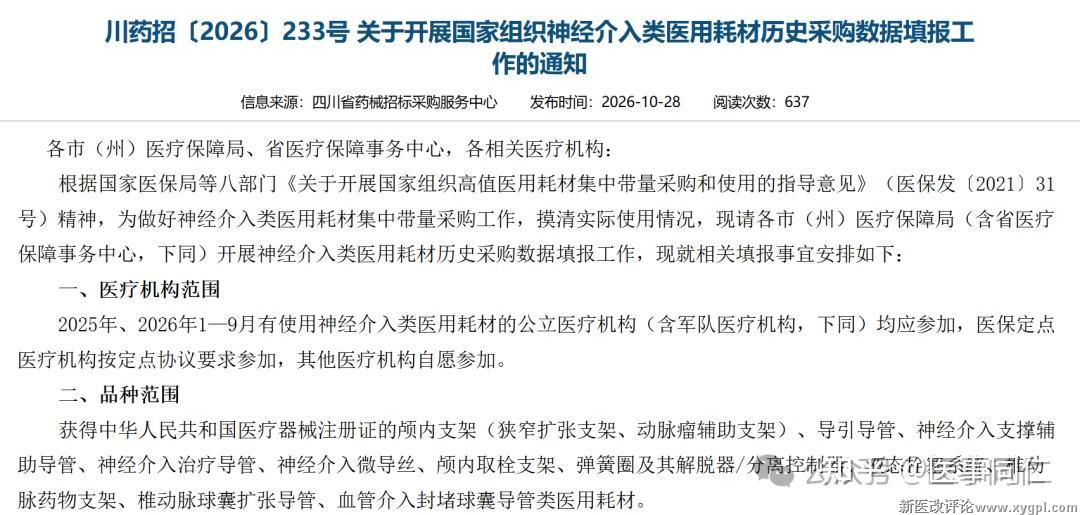
神经介入开始启动历史采购数据填报工作。
填报区间是2025年全年加2026年前三季度。
单价加采购量,精确到规格型号。
填报时间是10月28日-11月5日。
产品范围:颅内支架(狭窄扩张支架、动脉瘤辅助支架)、导引导管、神经介入支撑辅助导管、神经介入治疗导管、神经介入微导丝、颅内取栓支架、弹簧圈及其解脱器/分离控制器、液态栓塞系统、椎动脉药物支架、椎动脉球囊扩张导管、血管介入封堵球囊导管类医用耗材。
9月,神经介入等7类医用耗材有了医保通用名。
正好,前一天国家局也更新了医保医用耗材分类与代码数据库。
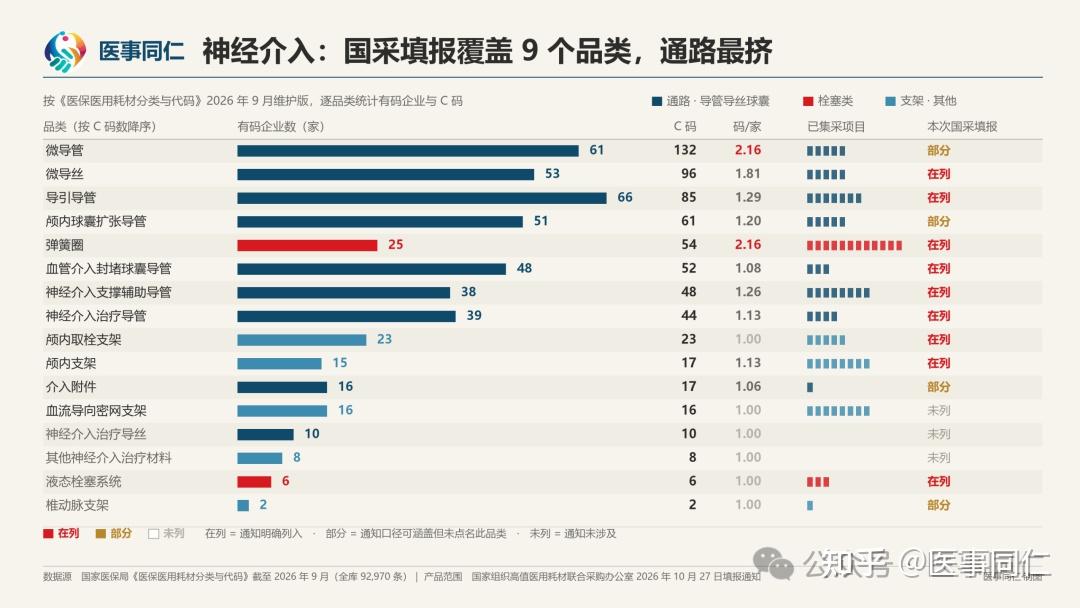
我们也对照医保编码梳理了神经介入的竞争情况。
新标准还没落进库里,所以这一轮是按老货架点的货。
01 | 197亿的神经介入市场,长什么样子?
卒中分两种:脑血管破了,出血性;脑血管堵了,缺血性。
传统办法是开颅,创伤大。
神经介入换了个思路,在大腿根部的股动脉开一个小口,导管顺着血管一路爬进颅腔,在实时显影下把器械送到病灶。
创伤小,恢复快,精准度高。
这门技术这几年越来越热,因为病人基数一直在涨。
那市场有多大?智研咨询口径,2024年我国神经介入耗材132.56亿元,2025年预计197.22亿元,一年涨了将近五成。
按功能拆,这197亿缺血,通路和出血三大类。
市场规模来看,出血类占56%,缺血类25%,通路类20%,
其中出血类的主力品种,弹簧圈,恰恰是被省级联盟打得最多的那一个,一路从1.3万打到4000元档。
整台手术一起采。不调控单品价格,调控整台手术的总费用。
这跟刚落地的那批消化介入是同一套逻辑,减少按下葫芦浮起瓢。
02 | 竞争格局
第一梯队还是老面孔:美敦力、史赛克、强生、MicroVention。
管线全,临床教育做得早,医生先用熟的是他们的产品。高值耗材向来如此,医生手上那套操作的学习成本,比产品标价还贵。
国产追得最凶的是这几年。2020年进口品牌还握着93%的市场;到2025年,国产渗透率已经过了30%这条线。
看收入,梯队已经站出来了。2026年上半年神经介入业务收入:归创通桥3.7亿元、沛嘉医疗2.1亿元、心玮医疗赛诺医疗1个亿。增速上也都是快速增长。
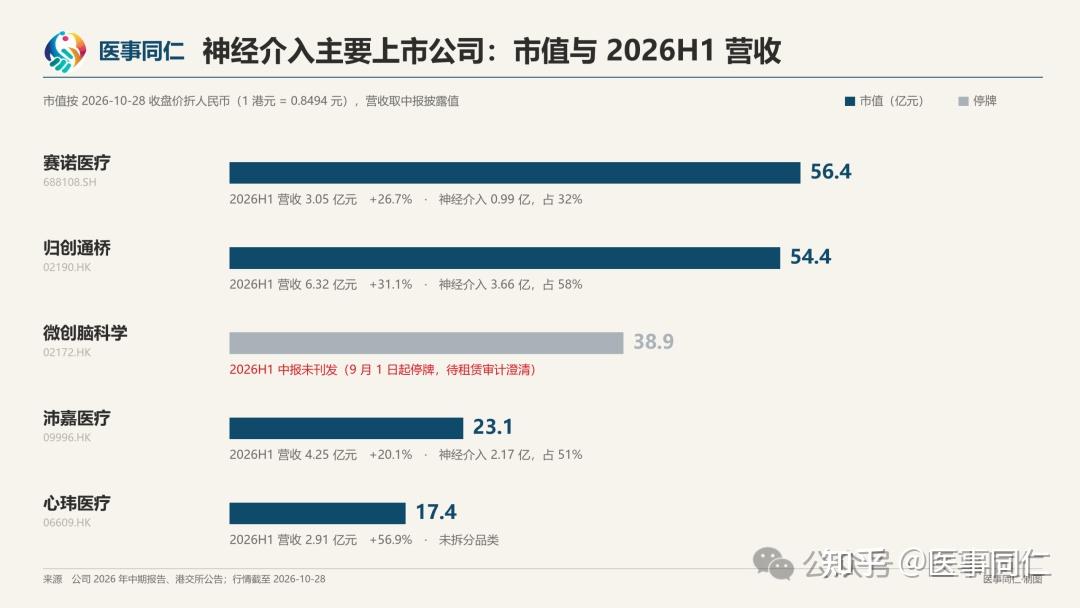
心玮医疗披露过一个细节,颅内血栓抽吸导管一年进院450多家,几个成熟产品纳入地方集采后,价格降了,量升了,收入反而涨。
国产厂商现在的打法,某种程度上是把集采当渠道用,先进门,再升级。
03 | 时间推演呢?
按照消化集采的时间推演,大概率在12月可以完成报量;预计在1月开标。
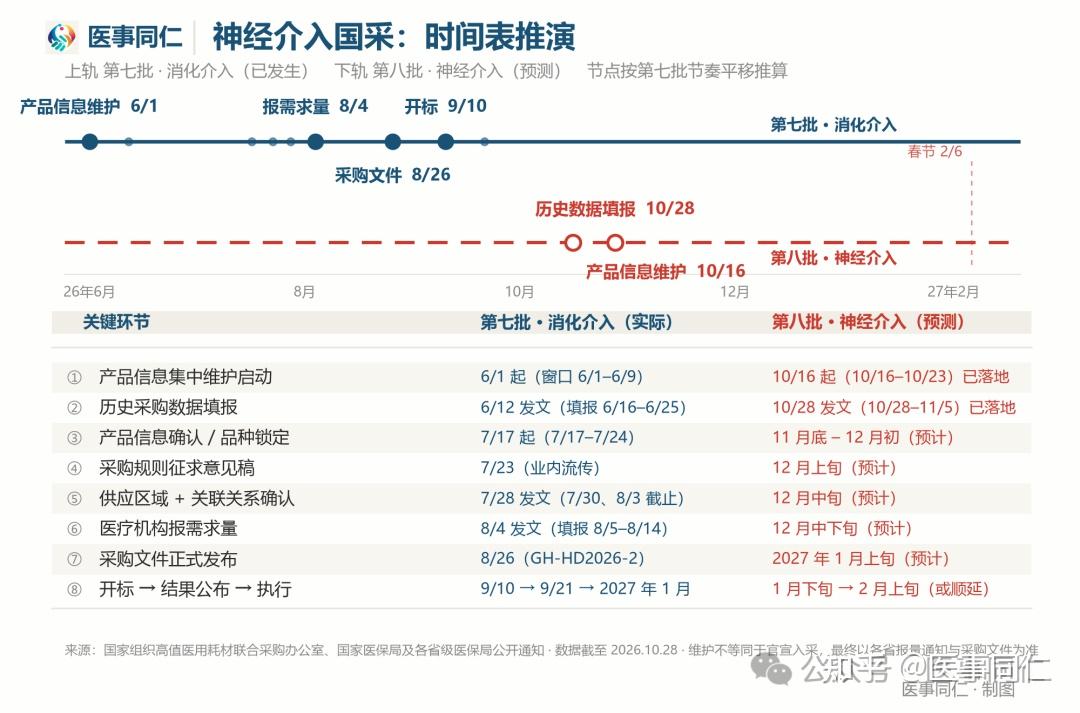
规则文件还没落地。怎么分组、特征系数、锚点价怎么定、每一个变量都会改写结果。
 分享到微信 |
||||
相关文章

鄂公网安备 42010302000616号
| 新医改评论 版权所有 | 备案/许可证:鄂ICP备10208130号-1 | Copyright @ 2010-2020 xygpl.com All Rights Reserved


