欢迎访问新医改评论 XYGPL.COM 您是第 4116261 位访问者
9家连锁药店的第三季度财报均已发布,现对其营收、扣非净利润及增速做一排名分析。
01营收
一、营收
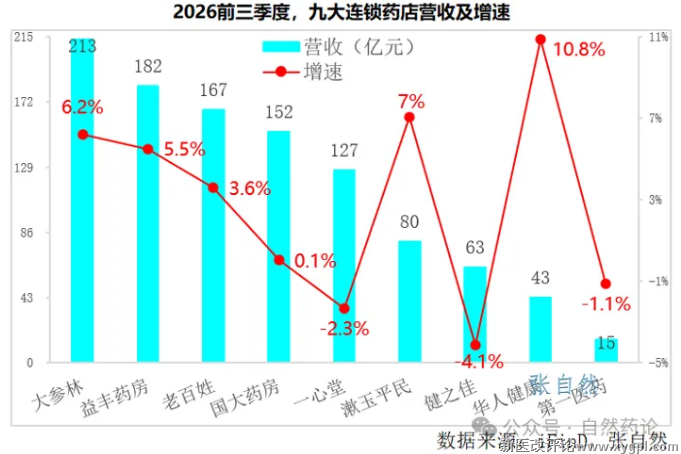
2026年前三季度,9家连锁中,营收超200亿元的1家,即大参林营收213.08亿元;
100-200亿元的4家,即益丰(182.36亿元)、老百姓(166.5亿元)、国大药房(152.34亿元)和一心堂(126.98亿元);
50-100亿元的2家,即漱玉平民(79.7亿元)和健之佳(62.79亿元);
<50亿元的2家,即华人健康(43.15亿元)、第一医药(15.22亿元)。(详见下图)
二、营收增速
如上图所示,9家连锁中,营收同比增长的6家、下降的3家。
其中,增长最快的是华人健康,同比增长了10.8%。
漱玉平民(+7%)、大参林(+6.2)、益丰(+5.5%)和老百姓(+3.6%)增长也都超3%,但增长模式迥异。漱玉平民通过关停低效直营门店,以门店改造、慢病承接驱动存量同店修复实现增长。大参林则以直营式加盟分销为核心增量,省内加密拓店,加盟拉动收入效果突出。益丰药房以直营老店内生修复为根基,加盟审慎择优拓展。老百姓依靠内部经营改革与数字化赋能盘活老店。大参林前三季度加盟及分销收入同比17.11%,远快于直营零售3.7%的增速,大参林前三季度净增门店2033家,其中加盟店新增1325家,同时配套自建+并购收购门店488家,动态关闭少量低效门店201家。益丰前三季度自建新店369家、并购11家,主动关闭137家低效亏损门店,较年初净增621家。老百姓前三季度新增门店948家(直营273家、加盟675家)。
健之佳、一心堂和第一医药营收分别下降了4.1%、2.3%和1.1%。健之佳主要受门诊统筹政策冲击,医保慢病收入直接下滑,叠加主动关停低效门店,属于外部政策冲击带来的收入承压。而一心堂则是主动缩减低毛利分销、中药配送业务,零售主业基本平稳,属于主动优化业务结构、以收入换取盈利质量。
02扣非净利润
一、扣非净利润
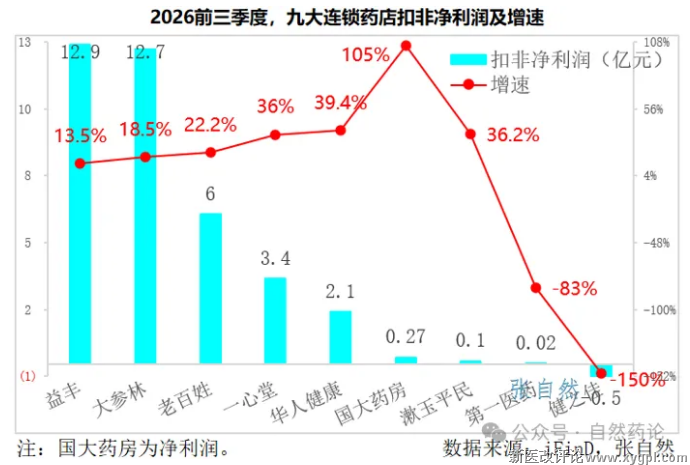
2026年前三季度,9家连锁中,除一家亏损外,其余8家全部实现盈利。
其中,扣非净利润超10亿元的2家,即益丰药房(12.9亿元)和大参林(12.7亿元);2-10亿元的3家,即老百姓(6亿元)、一心堂(3.4亿元)和华人健康(2.1亿元)。微利3家,即国大药房(2700万元)、漱玉平民(1281万元)和第一医药(165万元)。(详见下图)
二、扣非净利润增速
如上图所示,9家连锁中,扣非净利润同比增长的7家、下降的2家。
其中,增长最快的是国大药房,归母净利润(不是扣非净利润)同比增长1.05倍,主要因关停亏损门店、削减刚性费用、优化商品结构,叠加去年同期低基数,属于控费减亏、存量提质驱动,营收基本持平。
华人健康(+39.4%)、漱玉平民(+36.2%)和一心堂(+36%)三家增速相近。漱玉平民增长是因关停亏损门店控费、门店改造优化品类结构、存量慢病处方业务提质。一心堂增长源于主动出清低毛利分销业务、关停低效门店控费,优化商品结构、提升门店毛利,
老百姓(+22.2%)、大参林(+18.5%)、益丰(+13.5%)增长也都超10%。老百姓增长主要是来自全员行商、门店转型等内部改革见效,叠加AI数字化提效、集采与自有品牌优化,控费降本推动老店盈利持续修复。大参林增长是依托直营式加盟分销扩张带来增量,叠加商品结构优化、数字化降本提效、省外区域放量,利润增速显著高于营收增速。益丰依托存量老店内生修复、慢病双通道业务放量,叠加加盟分销稳健增量、数字化精细化控费与商品结构优化,盈利改善快于营收增长。
健之佳和第一医药分别大幅下降了150%和83%。健之佳下降主要因当期计提大额税款及滞纳金,叠加门诊统筹分流慢病医保客流、同店销售承压、高毛利新品类转型尚在早期,增量不足以对冲原有医保收入下滑。第一医药扣非净利润下滑主要源于本地零售竞争加剧、药品毛利受政策挤压,叠加新业务尚处培育阶段投入高、尚未兑现利润,主业盈利承压。
总之,前三季度,营收弱增,利润增速快于营收。关闭低效门店,提高药食同源、功能性洗护、减重/失眠、GLP-1、滋补养生、眼科/OTC等高毛利大单品占比。增长模式由“扩店冲量”切换到“单店提质+供应链提效”。本排名仅为客观数据统计,不构成任何投资建议。
 分享到微信 |
||||
相关文章

鄂公网安备 42010302000616号
| 新医改评论 版权所有 | 备案/许可证:鄂ICP备10208130号-1 | Copyright @ 2010-2020 xygpl.com All Rights Reserved


