欢迎访问新医改评论 XYGPL.COM 您是第 4130916 位访问者
12批国采目录内,总计覆盖641个药品,2019年至今,三个终端累计销售额38985亿元。
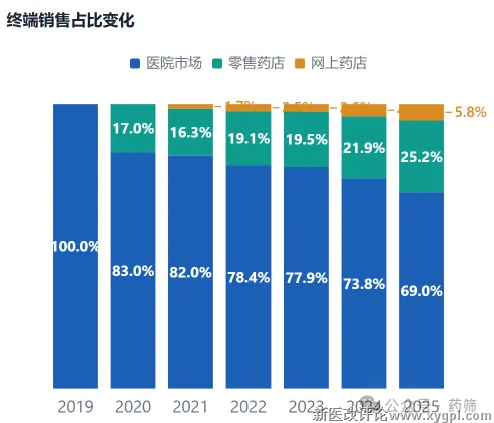
医院市场销售逐年下降,从2019年5493亿,降到2025年3477亿元。
线下零售市场,小幅增长,2025年达到1272亿元。
网上药店市场,基数低,增长快,但占比很少。
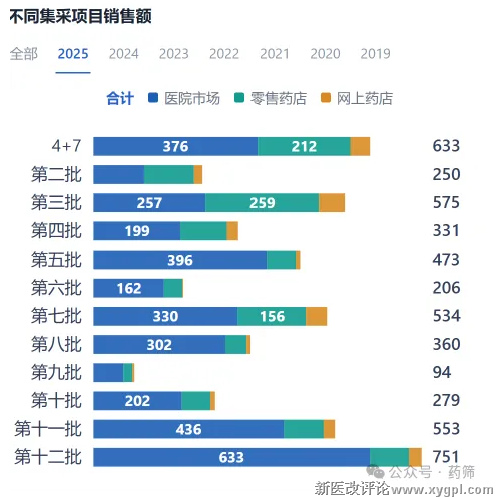
再看不同集采批次目录品种,在三个终端的销售情况。
12批国采目录品种,2025年销售额最高,原因是产品多,价格还没降。
首轮4+7品种,仍然还有很高销售额。
最后看三个端的品种销售额TOP20和企业TOP20。
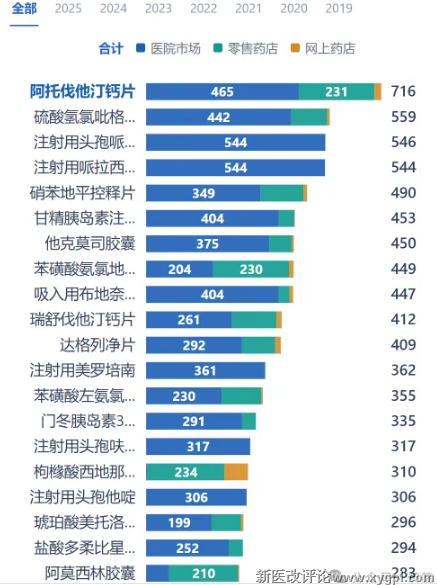
品种方面,阿托伐他汀钙片累计销售额仍然最高,排在第一。
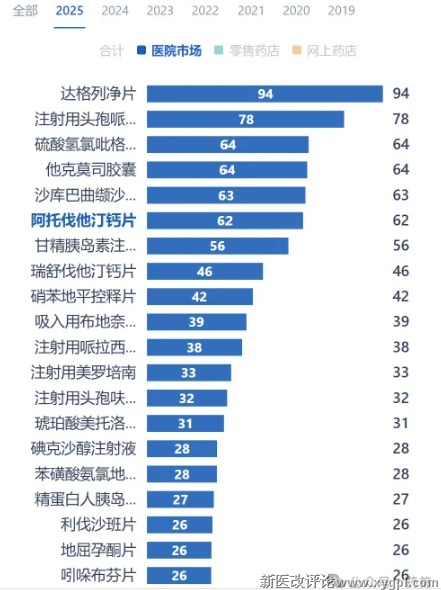
2025年医院市场,达格列净片稳居第一。
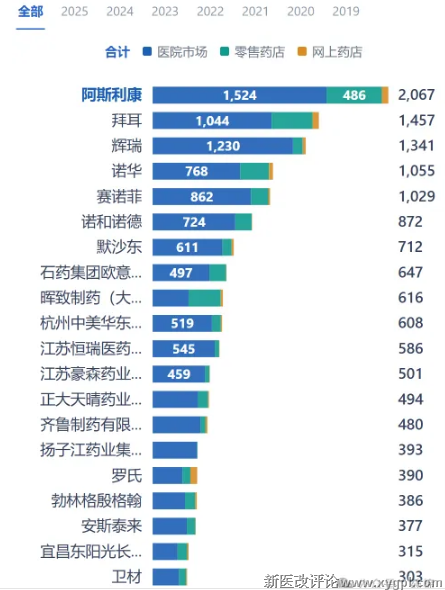
企业方面排名方面,阿斯利康累计排名第一,其次是拜耳,前7名都是外资企业。
再对比一下不同年份的排名变化。
从2021年至2025年,阿斯利康一直稳居第一,且优势越来越大。
TOP20中,外资企业越来越多了。
而国产企业中,恒瑞、扬子江药业排名大幅下降,企业也越来越少。
这就是集采国产替代的效果吧。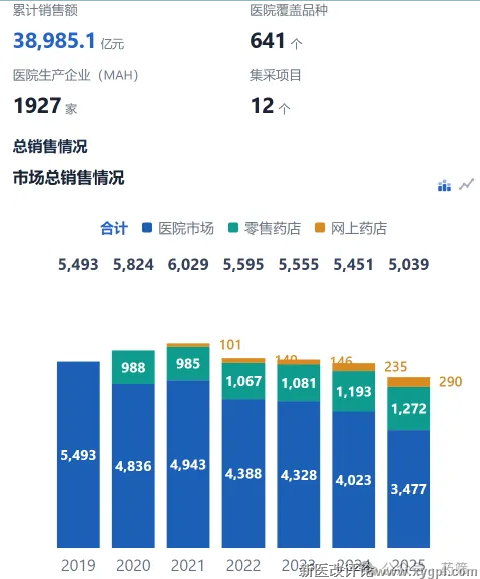
 分享到微信 |
||||
相关文章

鄂公网安备 42010302000616号
| 新医改评论 版权所有 | 备案/许可证:鄂ICP备10208130号-1 | Copyright @ 2010-2020 xygpl.com All Rights Reserved


