欢迎访问新医改评论 XYGPL.COM 您是第 4056114 位访问者
中国药品市场全渠道规模预测及影响因素
法伯预测模型统计结果显示,2026年全渠道全治疗领域用药市场总规模预计达到1.96万亿元人民币,同比增长2.3%,高于2025年同比增长水平。之后增速将保持在2%~3%。预计中国全渠道医药市场规模有望于2027年突破2万亿元人民币。
到2030年,全渠道终端销售额将达到2.15万亿元人民币。从2025年到2030年复合增长率为2.4%,低于2021-2025年的年复合增长水平(+2.8%)。(图1)
图1-中国全渠道药品市场总体规模及增长趋势预测
数据来源:法伯市场预测模型
未来五年,中国药品销售渠道在创新扩容和控费降价的双重张力下加速重构。
人口老龄化持续加深,国家加大基层医疗建设和疾病防控,扩大用药需求。县域医共体推进“五统一”中心药房,打通基层用药目录壁垒,提升基层用药可及性。分级诊疗深化,门诊统筹覆盖扩大。
基药目录2026年版完成调整,基层配备扩容。新目录增加109个品种后达到794种基本药物。儿科用药得到重点强化;同时纳入多款糖尿病、慢阻肺、抗肿瘤等靶向创新药物与国产Ⅰ类新药,推动创新治疗方案下沉基层。
集采品种不断扩围,“三进”政策推动集采药品进入基层、零售药店和民营医院,院内外价格联动深化,零售渠道价格体系承压。第十一批及后续国采引入反内卷和按品牌报量机制,在规则层面为报价有效但未能入围的原研药开辟了“不带量复活”机制,保留了院内准入资格,标志着集采逻辑从单纯的“唯低价论”向“多元保障”转变。
创新药供给持续扩容,2026年医保谈判首次开放预申报机制,首发价格自评和8年转正定价规则明确,加速创新药准入。商保创新药目录2026年落地,与基本医保形成“双目录”协同,目录内药品在院内可不纳入DRG/DIP病组支付标准,并为院外支付开辟路径,在一定程度上分担基本医保压力。
DRG/DIP分组方案持续迭代,特例单议和除外支付机制同步落地,医保控费及院内考核常态化,对院内用药结构形成持续引导。在院内医保控费考核和新特药需求升级的协同作用下,部分高价药品势必会流向院外渠道,不断完善的外配电子处方管理政策除医保谈判药品外,覆盖范围延伸至门诊慢特病用药、普通门诊统筹药品等。实现医院开方、定点药店医保结算,进一步拓宽院外药品可及性,重塑院内院外处方分配格局。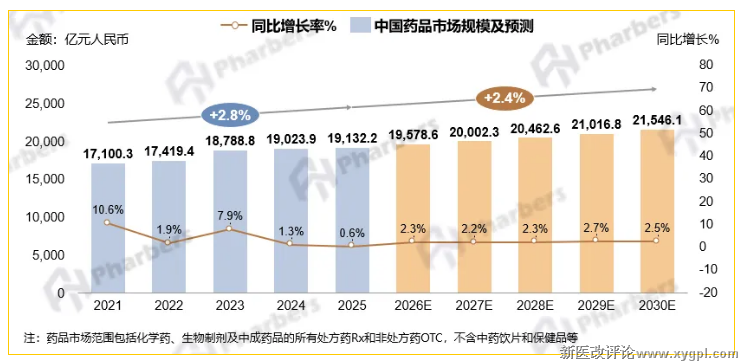
中国医药市场渠道格局变化趋势预测
从政策等因素变化对各渠道的药品市场规模影响看,人口老龄化对全部渠道形成一致的正向拉动;国家投入、疾病防控、分级诊疗和新版基药目录对除城市医院外的院内市场渠道均有正向驱动作用;集采VBP除了大幅降低院内渠道规模外,还将持续压低零售渠道药品价格;新产品上市纳入医保谈判双通道,及商业保险对创新药的覆盖主要利好重症疾病相关的两大医院渠道和以特药为主的DTP药房规模,慢病新药同时对社区卫生中心药品规模有一定促进作用;医保控费和支付改革推动高值药品处方外流,院内渠道规模承压而院外渠道规模提升;电子处方流转监管趋严,“双通道”药品经由电子处方中心流转,既加速处方外流、扩容零售终端市场,也反向补充院内新特药品类;线上渠道快速发展,进一步加剧电商B2C对线下实体药店的同业竞争。(图2)
图2-2026-2030年影响因素分渠道预测量化结果(五年合计)
数据来源:法伯市场预测模型
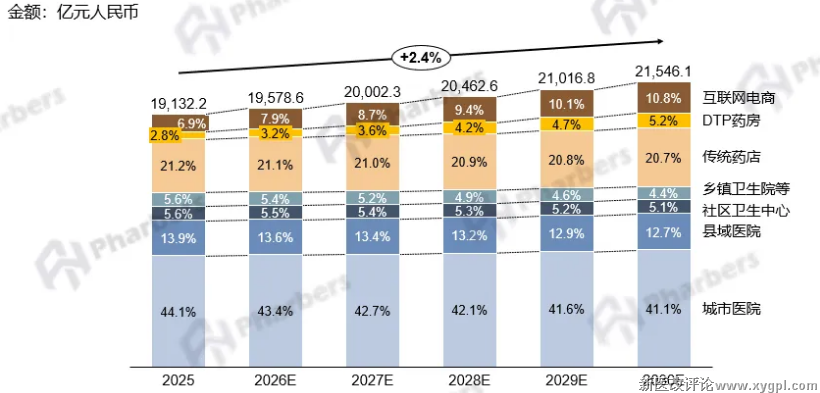
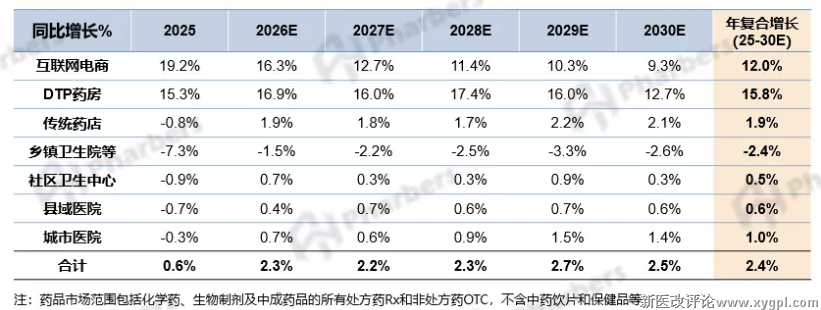
在不同影响因素的共同作用下,未来五年各个渠道将呈现差异化增长趋势。从2025年到2030年,零售渠道通过承接处方外流(电子处方流转等)、提升自身专业服务和开展创新支付等,仍将作为市场增长引擎。预计DTP药房将获得15.8%的全渠道最高年复合增长,到2030年销售规模有望突破千亿元,市场贡献超5%。整体院外市场占比将从2025年的30.9%提升至2030年的36.7%。互联网电商B2C渠道增速逐渐放缓,预计从2029年开始市场贡献将达到10%以上。(图3)
图3-中国药品市场渠道格局发展趋势预测
数据来源:法伯市场预测模型
院内渠道中,城市医院2026年至2030年增速将在0.5%~1.5%之间波动,年复合增长1%,高于其他院内渠道,在全渠道中份额保持在40%以上;县域医院渠道则保持1%以内的正向增长。两个基层渠道中,城市社区卫生中心药品规模年复合增长0.5%,保持5%以上的渠道贡献;而乡镇卫生院渠道是所有渠道中仍将负增长的渠道,预计年复合增长-2.4%,渠道贡献降至5%以下。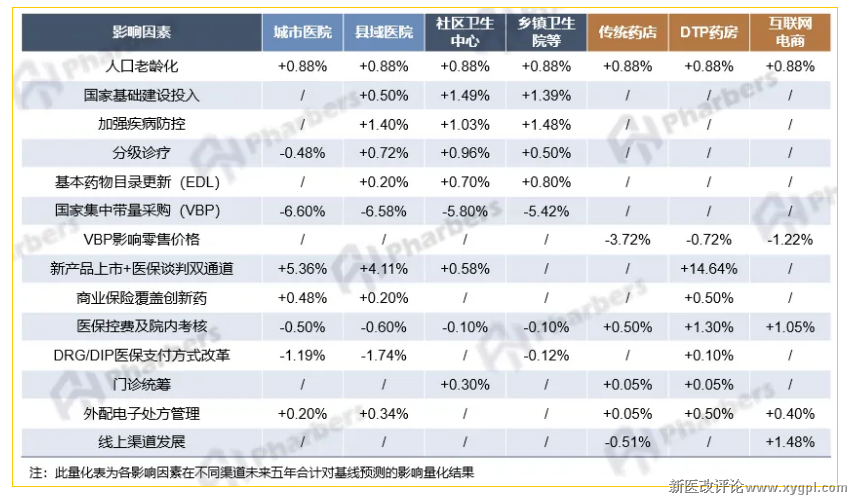
 分享到微信 |
||||

鄂公网安备 42010302000616号
| 新医改评论 版权所有 | 备案/许可证:鄂ICP备10208130号-1 | Copyright @ 2010-2020 xygpl.com All Rights Reserved


